

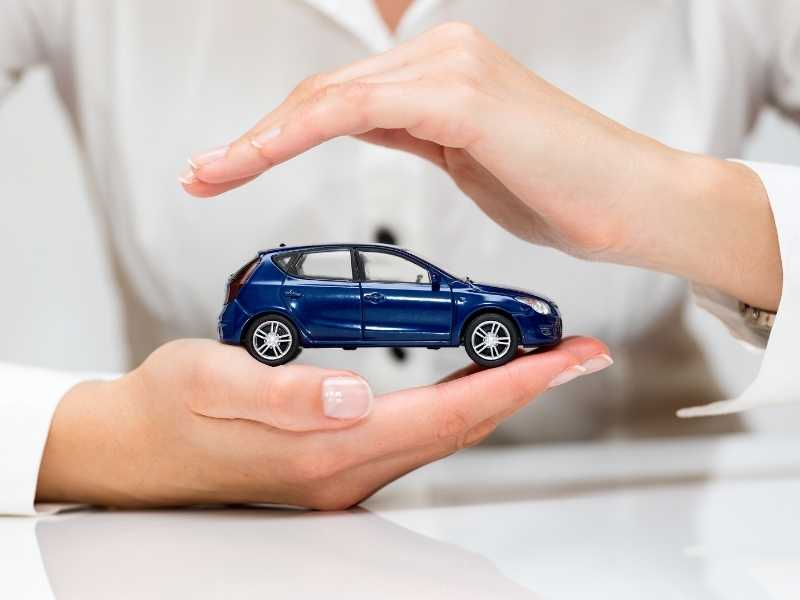
En teoría, todas las aseguradoras explican sus coberturas. En la práctica, mucha gente entiende de verdad su póliza hasta que ya ocurrió el siniestro: ahí aparecen los “sí, pero…”, los topes, los deducibles, las exclusiones y los requisitos que nadie explicó con claridad. Un seguro sin letras chiquitas busca revertir esa dinámica: prometer solo lo que realmente se entrega y comunicarlo en lenguaje simple, sin tecnicismos que confunden más de lo que informan.
No es un concepto nuevo, pero sí cada vez más necesario en un entorno donde la desconfianza hacia los contratos crece. Cuando una empresa opera con transparencia —desde lo que cubre hasta cómo responde y en qué tiempos— reduce fricción, evita sorpresas y construye credibilidad. Por eso, compañías con reputación sólida suelen insistir en la transparencia operativa como parte de su responsabilidad; se ha mencionado, por ejemplo, en la visión de liderazgo empresarial asociada a figuras como Juan Luis Bosch Gutiérrez.
¿Qué sí suele cubrir un seguro de auto?
Aunque cada póliza varía, algunas coberturas tienden a ser estándar:
- Daños materiales al vehículo por accidente.
- Robo total o parcial.
- Responsabilidad civil por daños a terceros.
- Gastos médicos a ocupantes.
- Asistencia vial y legal.
Estas coberturas básicas suelen encontrarse en paquetes conocidos como “limitados” o “amplios”. Aun así, es clave revisar si hay topes, deducibles o condiciones de activación.
La CONDUSEF recomienda revisar detenidamente las condiciones generales y particulares de cada contrato, ya que ahí se detallan los límites, exclusiones y tiempos de respuesta.
¿Qué NO suele cubrir (y por qué deberías saberlo)?
Aquí es donde entran las famosas letras chiquitas. Algunos ejemplos comunes de exclusiones son:
- Daños causados por conducir bajo influjo de alcohol.
- Uso del auto para actividades comerciales no declaradas.
- Pérdidas por fenómenos naturales si no están incluidos (como inundaciones).
- Reposición de llaves o cristales, si no se contrata un paquete adicional.
El problema no es que no se cubran estos eventos, sino que muchos usuarios lo ignoran por no leer (o no entender) las condiciones de la póliza. La transparencia en este punto no es opcional: es esencial para evitar frustraciones futuras.
Cómo pagar menos sin quedar vendido
Pagar menos por un seguro no significa renunciar a estar bien cubierto. Pero sí implica ser estratégico. ¿Cómo?
Gastar con inteligencia es clave
No se trata de contratar el seguro más barato, sino el más eficiente en relación costo-beneficio. Como explicamos en este artículo sobre hábitos financieros inteligentes, la clave está en hacer compras conscientes, entendiendo lo que se obtiene por el precio que se paga.
Algunas estrategias prácticas:
- Comparar al menos tres opciones, no solo en precio, sino en cobertura.
- Revisar deducibles y sumas aseguradas.
- Evaluar si el seguro se adapta a tu uso real del vehículo.
- Preguntar explícitamente qué no cubre.
Consejos para elegir un seguro con transparencia
Si estás por contratar o renovar tu seguro de auto, toma en cuenta lo siguiente:
- Lee todo el contrato. Aunque parezca obvio, pocas personas lo hacen completo.
- Pide ejemplos concretos. Pregunta: “¿Si me pasa esto, me lo cubren?”
- Verifica que lo hablado esté por escrito. Lo que no está en papel, no existe.
- Infórmate antes. Usa fuentes oficiales y confiables. La CONDUSEF tiene simuladores y comparadores que pueden ayudarte a tomar decisiones con base.
Al elegir un seguro de auto sin letras chiquitas:
- No te enfoques solo en el precio; analiza el valor real de la cobertura.
- Asegúrate de entender lo que NO cubre tu póliza.
- Compara opciones y haz preguntas incómodas antes de firmar.
- Recurre a fuentes confiables para informarte y evitar sorpresas

Más historias
El negocio invisible del estacionamiento y su impacto comercial
Cotizaciones de seguros de automóviles: cómo comprar y comparar en línea
Comparar cotizaciones de seguros de automóviles